- Edukasi Literasi Keuangan: Sosialisasi kepada masyarakat, khususnya UMKM, tentang manfaat pembiayaan formal, termasuk keamanan dan transparansi yang ditawarkan.
- Akses Data Kredit: Mengimbau masyarakat untuk rutin memeriksa riwayat kredit mereka di SLIK, sehingga jika ada masalah dapat diselesaikan terlebih dahulu.
- Kolaborasi dengan Lembaga Keuangan: Berkoordinasi dengan perbankan untuk menciptakan produk kredit yang lebih inklusif bagi UMKM.
News
BRI Perkuat Dukungan Terhadap UMKM, Catat Rp1.353 Triliun Kredit Disalurkan
PT Bank Rakyat Indonesia (Persero) Tbk (BRI) terus menunjukkan komitmennya dalam mendukung ekonomi kerakyatan dengan memperluas akses pembiayaan bagi Usaha Mikro, Kecil, dan Menengah (UMKM) di seluruh Indonesia.
Redaksi
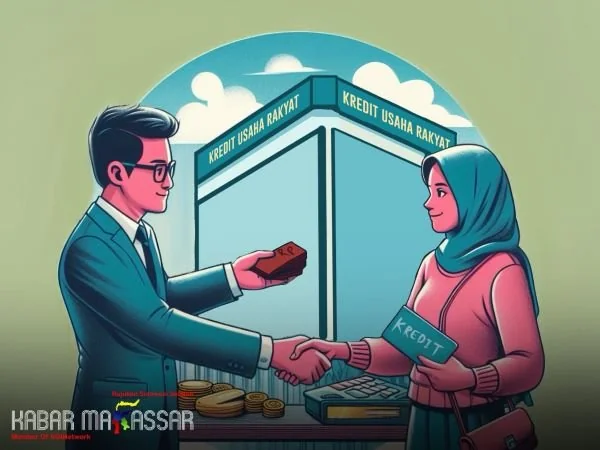
KabarMakassar.com -- PT Bank Rakyat Indonesia (Persero) Tbk (BRI) terus menunjukkan komitmennya dalam mendukung ekonomi kerakyatan dengan memperluas akses pembiayaan bagi Usaha Mikro, Kecil, dan Menengah (UMKM) di seluruh Indonesia.
Hingga akhir Triwulan III 2024, BRI telah menyalurkan kredit senilai Rp1.353,36 triliun, mencatatkan pertumbuhan 8,21% secara tahunan (YoY). Dari total tersebut, sekitar 81,70% atau Rp1.105,70 triliun dialokasikan untuk segmen UMKM, menegaskan peran vital sektor ini dalam perekonomian nasional.
Direktur Utama BRI, Sunarso, menyatakan bahwa pemberdayaan UMKM adalah prioritas utama bank dalam memperkuat ekonomi kerakyatan.
“BRI hadir untuk memperkuat UMKM, yang merupakan pilar utama dalam pertumbuhan ekonomi nasional. Melalui pemberdayaan UMKM, kami berperan dalam menciptakan ekonomi yang inklusif dan berkeadilan,” ujar Sunarso.
Dalam kesempatan yang berbeda, Sunarso menjelaskan bahwa BRI memiliki strategi khusus dalam memberdayakan UMKM agar dapat lebih kompetitif dan layak mendapat akses pembiayaan.
“UMKM lebih membutuhkan edukasi daripada advokasi. Edukasi akan membuat UMKM sejajar dengan bank sebagai mitra, sementara advokasi justru menempatkan UMKM di posisi yang lebih rendah,” kata Sunarso.
Ada lima hal yang menurut Sunarso perlu menjadi fokus edukasi untuk UMKM.
Pertama, semangat kewirausahaan, yang menjadi dasar kesuksesan bagi pelaku UMKM yang memiliki berbagai latar belakang dan tingkat kemampuan. Kedua, peningkatan kemampuan administrasi dan manajerial yang masih menjadi tantangan besar bagi banyak UMKM.
Ketiga, meningkatkan akses UMKM terhadap informasi, pasar, teknologi, dan pendanaan, yang sangat penting bagi pertumbuhan mereka.
Keempat, UMKM harus diberi pemahaman tentang keberlanjutan, baik dalam aspek bisnis maupun lingkungan.
Terakhir, Sunarso menekankan pentingnya penerapan prinsip Good Corporate Governance (GCG) di UMKM untuk menciptakan bisnis yang berkelanjutan.
Sunarso menegaskan bahwa komitmen BRI untuk terus mendukung UMKM sangat kuat, dengan tujuan menciptakan lapangan pekerjaan dan meningkatkan kualitas ekonomi Indonesia.
“Kami akan terus mendorong UMKM dengan penyaluran kredit yang berkualitas serta berbagai program pemberdayaan untuk memastikan mereka dapat berkembang dan memberikan kontribusi lebih besar bagi perekonomian,” tutup Sunarso.
Di Sulsel sendiri, Kepala Otoritas Jasa Keuangan (OJK) Sulawesi Selatan dan Barat, Darwisman, mengungkapkan bahwa hingga saat ini 50% pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) di Sulawesi Selatan belum tersentuh fasilitas kredit formal.
Salah satu penyebab utama adalah ketergantungan yang tinggi terhadap pembiayaan nonformal yang dianggap lebih mudah dan cepat, meskipun sering kali disertai risiko besar.
“Masyarakat, khususnya pelaku UMKM, masih lebih nyaman menggunakan pembiayaan nonformal, meski sebenarnya kurang menguntungkan. Banyak dari mereka telah terjebak pola pembiayaan ini selama bertahun-tahun, sehingga membutuhkan upaya untuk menggeser pemahaman mereka ke arah pembiayaan formal,” ujar Darwisman.
Darwisman menjelaskan, salah satu contoh nyata dari ketergantungan ini terlihat pada sektor nelayan. Mayoritas pembiayaan untuk aktivitas mereka berasal dari tengkulak, yang kemudian menentukan harga hasil tangkapan tanpa transparansi, mengakibatkan nelayan tidak mengetahui harga pasar sebenarnya.
“Jika kita melihat ke lapangan, pembiayaan nelayan rata-rata datang dari tengkulak. Kondisi ini membuat mereka terikat pada sistem yang tidak memberi manfaat optimal. Perlu literasi dan edukasi untuk menggeser pola pikir ini ke arah pembiayaan formal,” jelasnya.
Selain bergantung pada pembiayaan nonformal, Darwisman juga menyebutkan adanya kendala lain dalam akses kredit formal.
Beberapa pelaku UMKM yang mengajukan kredit formal mengalami penolakan karena masalah pada Sistem Layanan Informasi Keuangan (SLIK), seperti adanya tunggakan kredit sebelumnya yang belum terselesaikan.
“Kadang masyarakat tidak menyadari bahwa mereka memiliki riwayat kredit buruk, mungkin karena pinjaman lama yang tercatat di SLIK. Inilah yang perlu diedukasi lebih lanjut agar mereka paham pentingnya menjaga reputasi kredit,” tambahnya.
Untuk mengatasi masalah ini, OJK akan mendorong beberapa langkah strategis, antara lain:
Pilihan Lain
Berita Terkait
Sampah Tak Diangkut Sepekan, Warga Bonto-Bontoa Gowa Blokade Jalan
Tabrak Pikap Terparkir di Takalar, Satu Pemotor Asal Jeneponto Tewas
Pelni Makassar Terapkan Verifikasi 3 Lapis Jaga Keselamatan Penumpang
KPPU Bongkar Praktik Monopoli di Maluku yang Bisa Picu Kenaikan Harga
Advokat Minta MK Larang Banding Atas Putusan Bebas